14 sep 2026
|
Gesponsord
Een succesvolle vastgoedportefeuille is nog geen familievermogen
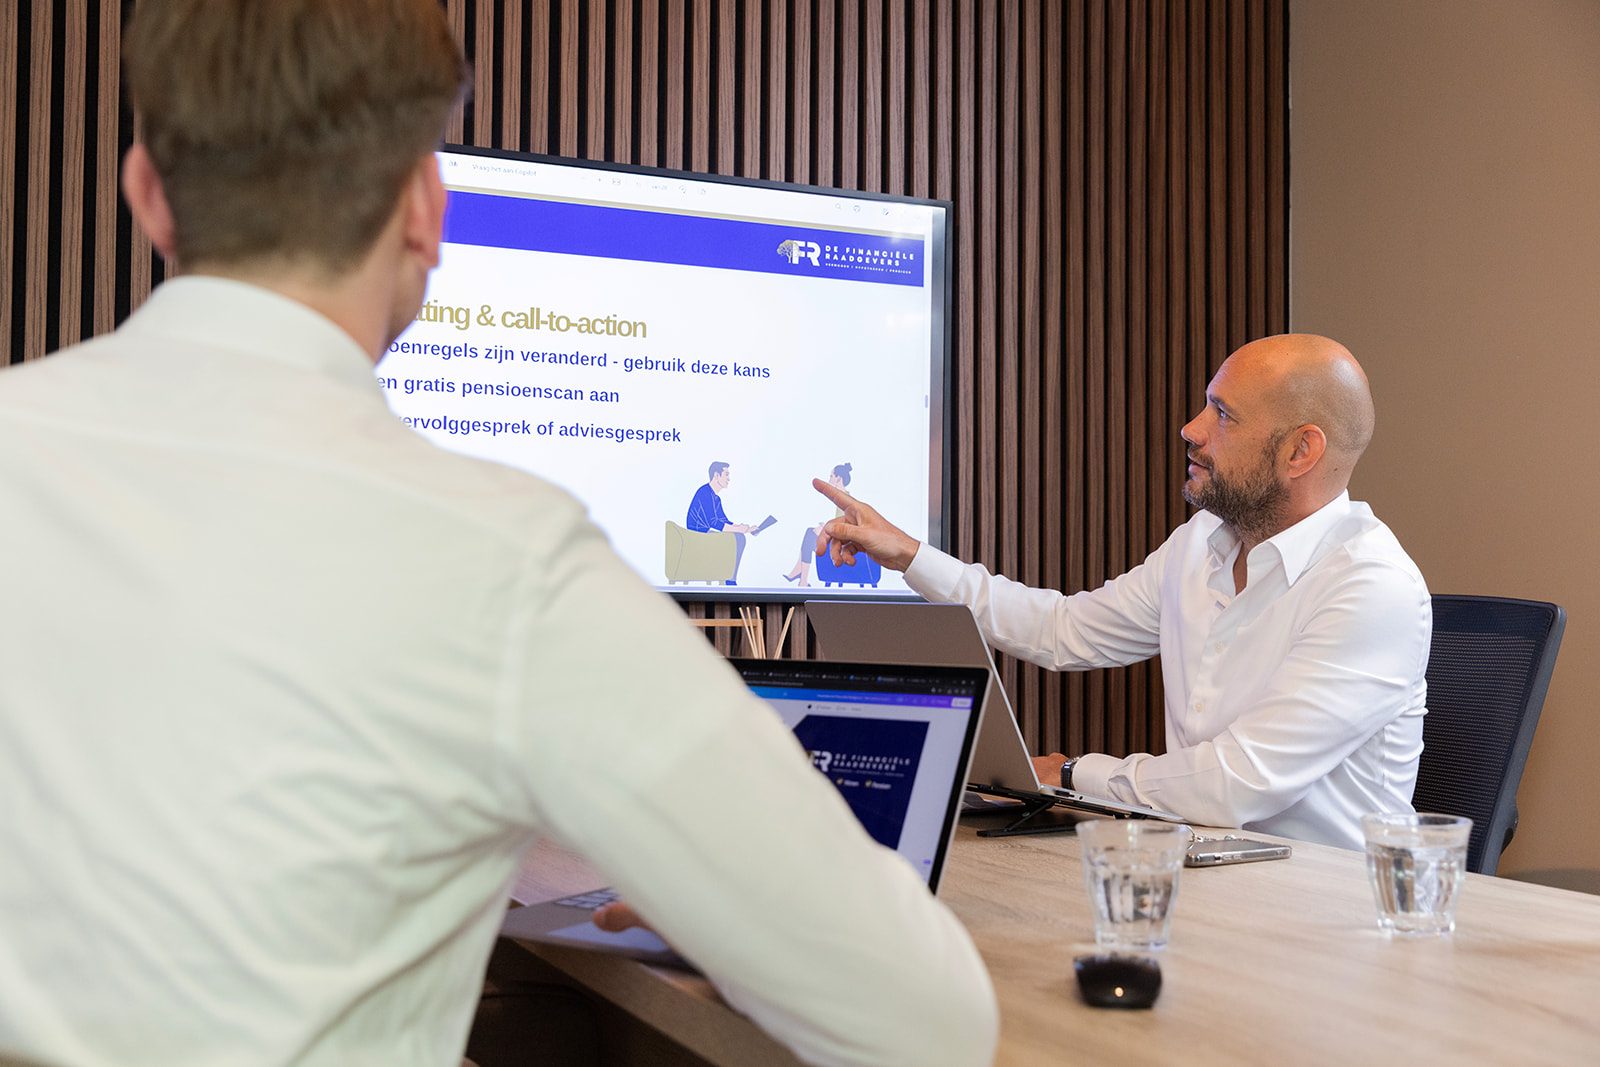
Vastgoedondernemers bouwen hun vermogen vaak op door steeds opnieuw te investeren. Naarmate dat vermogen groeit, verandert de opgave. Naast rendement en groei komt een andere vraag centraal te staan: wat moet het vermogen uiteindelijk voor de ondernemer en zijn familie betekenen?
“Dat moment komt vaak eerder dan ondernemers denken”, zegt Ivo Beernink van De Financiële Raadgevers. “Hoeveel vermogen is genoeg? Hoeveel inkomen moet het opleveren? Hoeveel risico wil je nog lopen? Hoeveel liquiditeit wil je beschikbaar hebben? En wat wil je uiteindelijk aan de volgende generatie nalaten? Vastgoed is dan niet langer alleen een onderneming of belegging, maar onderdeel van het totale familievermogen.”
Andere strategie
Dat vraagt volgens Beernink om een andere manier van denken. “De strategie waarmee iemand vermogen heeft opgebouwd, hoeft niet dezelfde strategie te zijn waarmee je dat vermogen vervolgens behoudt. Vermogen opbouwen vraagt vaak om focus, ondernemerschap, financiering en de bereidheid risico te nemen. Als er eenmaal substantieel familievermogen is ontstaan, worden spreiding, liquiditeit, fiscaliteit, continuïteit en overdracht steeds belangrijker.”
Vastgoed kan een belangrijke pijler blijven. Het risico ontstaat wanneer vrijwel het gehele vermogen in stenen zit. “Bij overlijden kan erfbelasting verschuldigd zijn, terwijl er onvoldoende liquide middelen zijn. Je wilt als familie eigenlijk nooit gedwongen worden om vastgoed te verkopen. Zeker niet na een overlijden.”
Spreiding gaat niet alleen over risico en rendement, maar ook over beschikbaarheid. “Door huurinkomsten, verkoopopbrengsten of andere cashflows gedeeltelijk buiten vastgoed te beleggen, kan geleidelijk een liquide portefeuille ontstaan. Het beste moment om liquiditeit te organiseren is wanneer je haar nog niet nodig hebt.”
Hoeveel is genoeg?
Een valkuil is dat iedere beschikbare euro automatisch naar een volgend pand of project gaat. “Dat kan jarenlang uitstekend werken, maar uiteindelijk kan daardoor een enorme concentratie ontstaan. Iemand kan op papier tien miljoen euro waard zijn en tegelijkertijd relatief weinig financiële vrijheid hebben. Daarom moet groei geen automatisme worden. Vermogensplanning begint wat ons betreft niet met de vraag hoeveel rendement je kunt maken, maar met de vraag waarvoor het vermogen bedoeld is.”
Die vraag speelt ook bij overdracht. Niet ieder kind wil vastgoedondernemer worden en kinderen kunnen verschillende ambities hebben. “Vooraf moet daarom worden nagedacht over wat binnen de familie blijft, hoeveel liquiditeit nodig is en hoe het vermogen wordt verdeeld. Een goede vermogensoverdracht gaat niet alleen over zo min mogelijk belasting betalen. Het gaat er vooral om dat de volgende generatie iets ontvangt waarmee zij ook daadwerkelijk verder kan.”
Vermogensplanning draait om meer dan rendement. “Dat betekent voldoende inkomen om prettig te leven, voldoende liquiditeit om niet gedwongen te hoeven handelen, een passende spreiding van risico’s en een plan voor de volgende generatie. Uiteindelijk moet vermogen vrijheid creëren: de vrijheid om minder te werken, kansen te benutten, kinderen te helpen en keuzes te maken zonder dat geld iedere beslissing dicteert.”
Gesponsord
Gesponsord
© Copyright 2025 - Contentway. All rights reserved.
Webdesign & Development by Pola | Digital Agency Hamburg