14 sep 2026
|
Gesponsord
Hoe structuur en strategie vastgoedrendement bepalen
Vastgoedbeleggen draait allang niet meer alleen om de aankoop van een pand op een goede locatie. De manier waarop een transactie juridisch en fiscaal wordt gestructureerd, hoe financiering wordt georganiseerd en wat er daarna operationeel mee gebeurt, bepaalt in toenemende mate het uiteindelijke rendement. Toch opereren veel partijen in slechts één van deze disciplines. De vraag is wat er mogelijk wordt als die disciplines binnen één organisatie samenkomen.
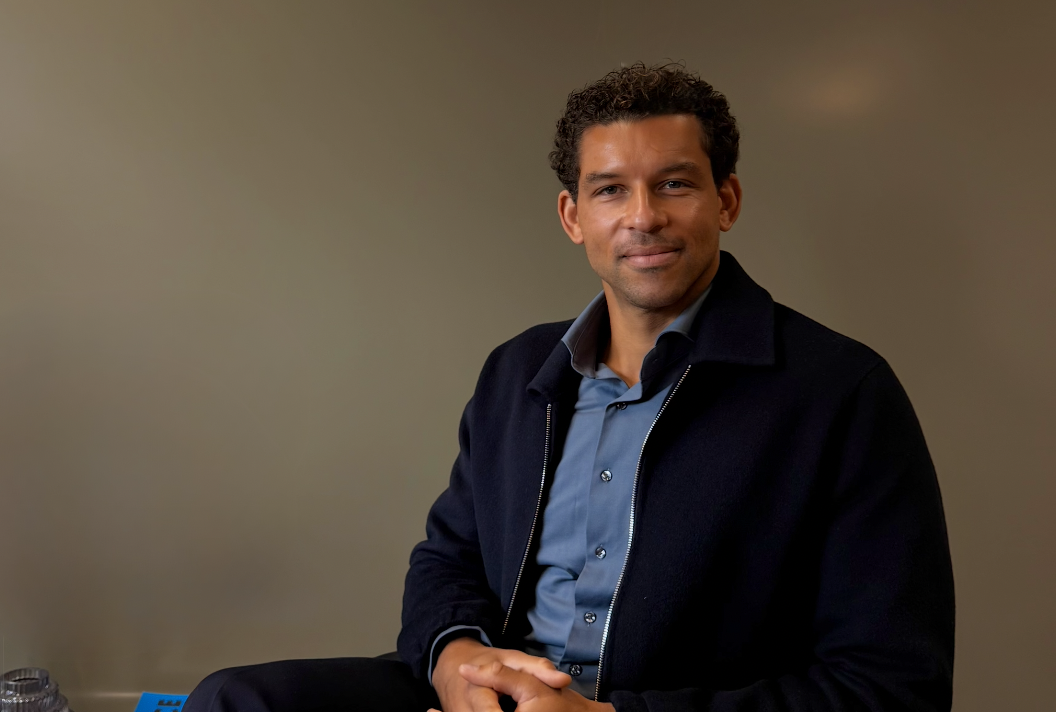
ER Capital, een beursgenoteerde Rotterdamse vastgoedonderneming, combineert drie kernactiviteiten: het beheer van de eigen portefeuille, vastgoedontwikkeling en het structureren en beheren van vastgoedfondsen. CEO en oprichter Sebo Eelkman Rooda en Marieke Eskens, head of new business, leggen uit hoe die combinatie waarde oplevert.
“Als we fondsen in de markt zetten, krijgen we een structureringsfee. We secureren eerst de positie en spelen daarna het eigen vermogen weer vrij door het te plaatsen bij participanten. Daarna treden we op als vastgoedmanager en fondsbeheerder (via onze AIFMD-vergunninghoudende dochtermaatschappij), en ontvangen we een winstdeling op die fondsen”, aldus Eelkman Rooda. Het resultaat: groei zonder dat de onderneming continu nieuw eigen vermogen hoeft in te zetten.
De structuur bepaalt de deal
Bij elke acquisitie is juridische analyse direct vanaf de eerste ontmoeting onderdeel van het proces. Eskens legt uit waarom: “Bij de eerste ontmoeting met een verkoper wordt legal betrokken. We vragen direct door naar de structuur waarin het pand zit en hoe het verkocht wordt.”
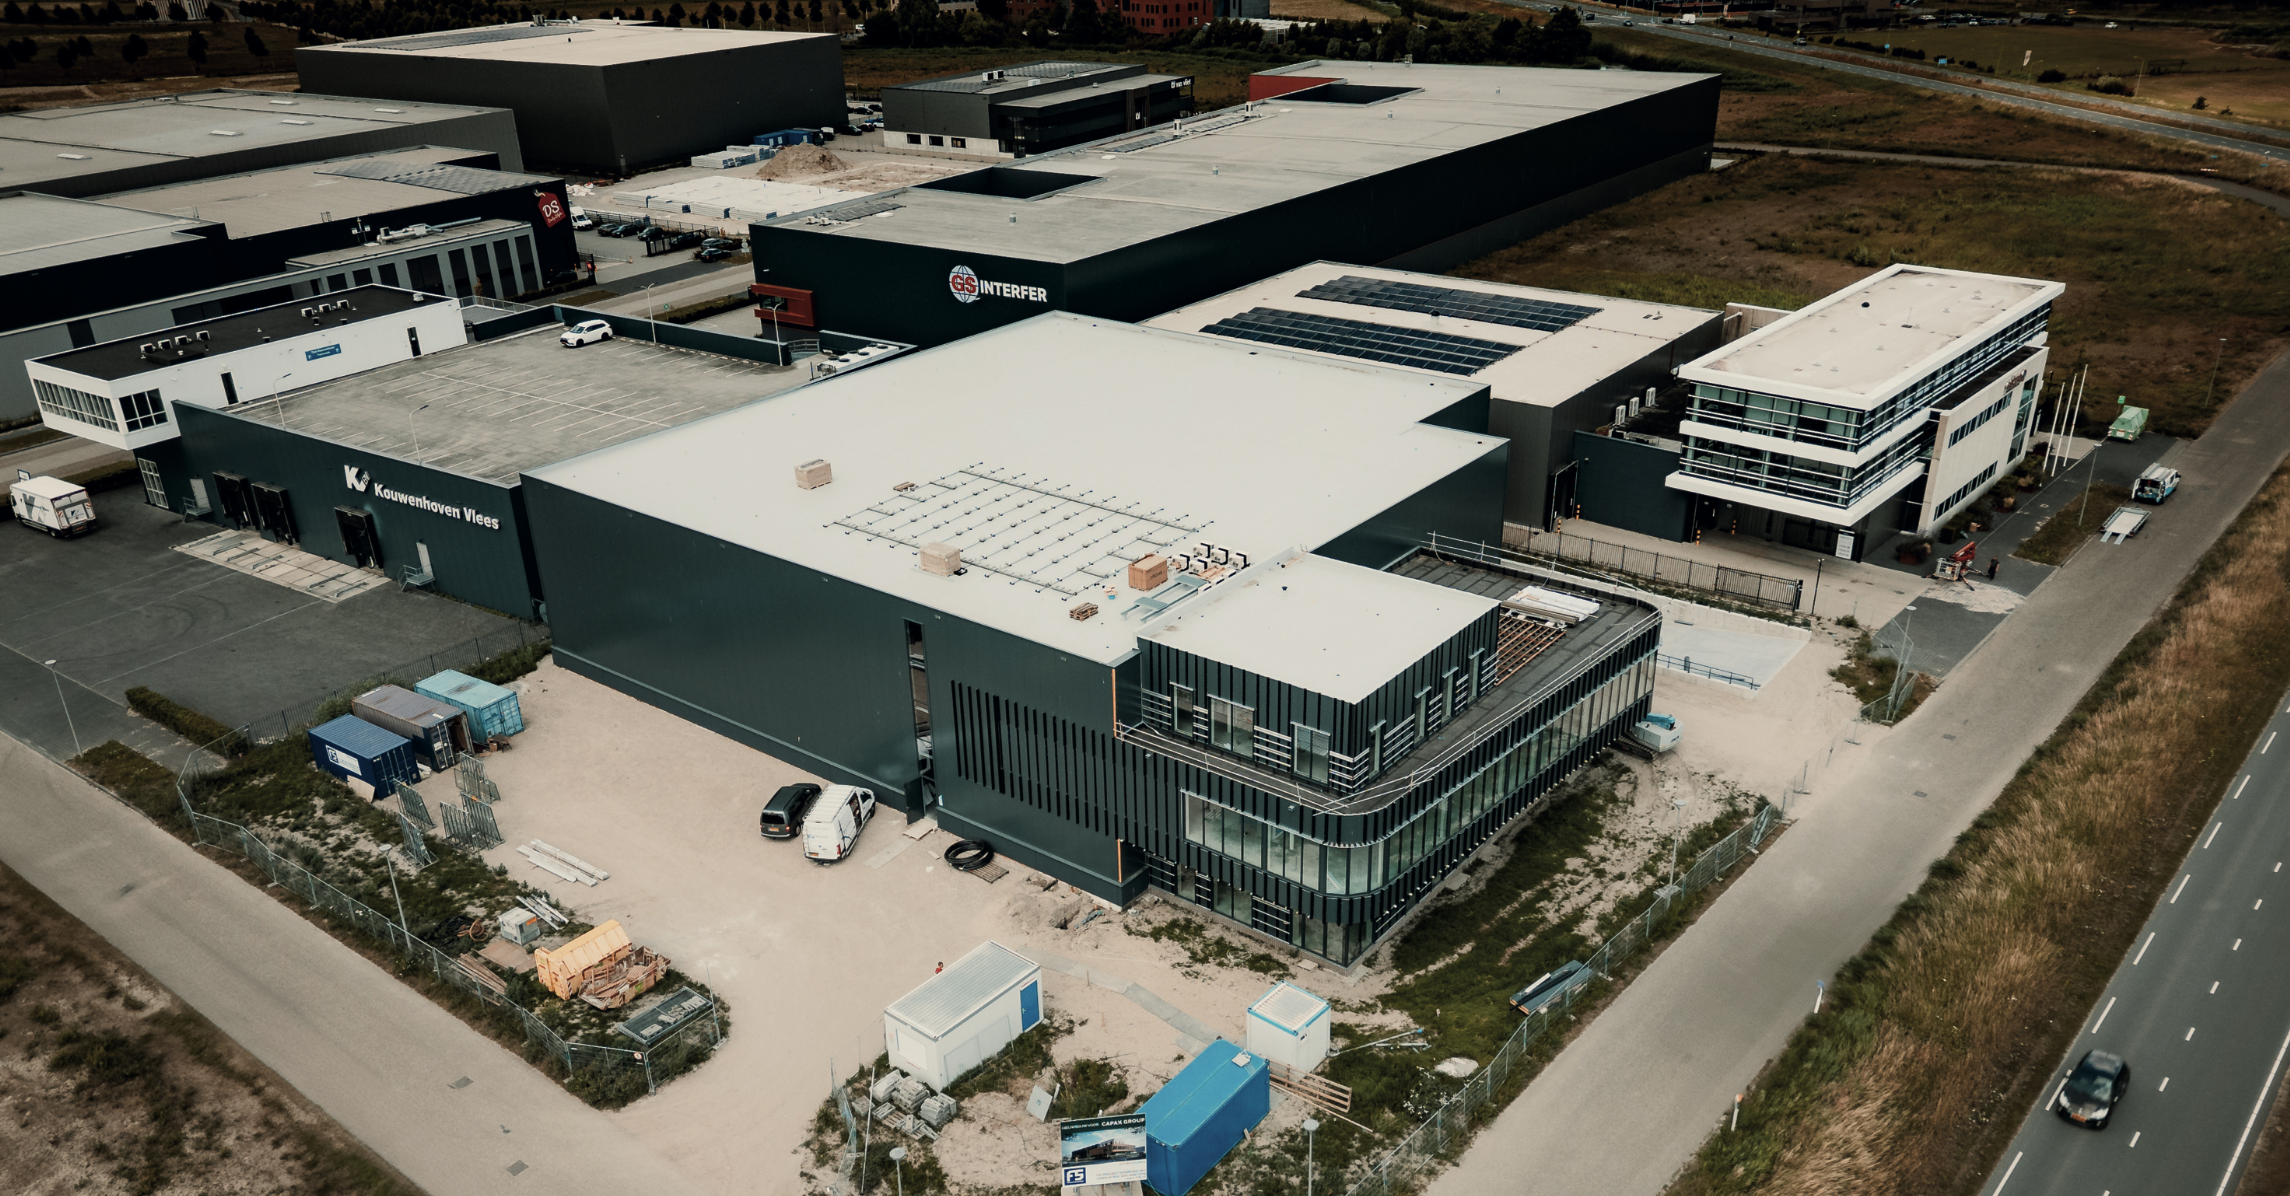
Dat levert soms onverwachte mogelijkheden op. Een recente transactie in Nieuwegein illustreert dit. ER Capital kocht een besloten vennootschap met twee kantoorpanden. Om de financiering werkbaar te maken, zakten de twee panden vanuit de moeder-bv door naar twee afzonderlijke dochtervennootschappen. “Voor de bank werden het zo twee kredietnemers. Daardoor konden ze makkelijker financieren zonder tegen hun limieten aan te lopen”, legt Eelkman Rooda uit. De transactie van 16 miljoen euro werd gefinancierd met ongeveer 2 miljoen eigen vermogen, 3 tot 4 miljoen junior financiering en ruim 10 miljoen seniorfinanciering van een Luxemburgse bank.
Naast bv-structuren werkt het bedrijf ook met fondsen voor gemene rekening, commanditaire vennootschappen en clubdeals voor professionele beleggers. Welke structuur het meest geschikt is voor een investeerder om in te participeren, hangt af van de fiscale positie van de investeerder en de aard van de propositie.
Het pand moet op zich al een goed rendement leveren en cashflowpositief zijn
Rendement als resultante van meerdere factoren
Ontwikkelingspotentieel wordt bij iedere analyse meegewogen, maar bepaalt nooit de aankoopprijs. “Het pand moet op zich al een goed rendement leveren en cashflowpositief zijn. Dan is het interessant om te kopen”, stelt Eelkman Rooda. Upside door herontwikkeling is welkom, maar mag geen voorwaarde zijn voor een sluitende businesscase.
Voor de komende jaren ligt de groeifocus op fondsmanagement en het verwerven van ontwikkelposities. “We zitten in een gigantisch grote markt. Onze organisatie heeft inmiddels 17 professionals, dus hebben we al het ‘gereedschap’ in huis om de komende jaren flink te groeien, voornamelijk op het gebied van fondsmanagement”, zegt Eelkman Rooda. Naarmate het fondsplatform groeit, neemt ook de liquiditeit van bestaande participaties toe, wat de propositie voor investeerders verder versterkt.
Gesponsord
Gesponsord
© Copyright 2025 - Contentway. All rights reserved.
Webdesign & Development by Pola | Digital Agency Hamburg