Diesen Artikel teilen:

16. Jun 2023

|

Wirtschaft

Finanzierungslösungen im Alter

Journalist: Julia Butz

|

Foto: Leon Seibert/unsplash

Fit im Alter, man hat viele Wünsche, aber die sogenannte Altersgrenze für Kredite ist bei vielen Banken längst erreicht.

Jetzt ist endlich Zeit! Den langgehegten Traum, der eigenen Wellness-Oase zu Hause umzusetzen, bei Sherry und Bridge gen New York zu schippern, mit dem Camper auf Foto-Safari zu gehen oder die Idee einer eigenen Olivenplantage auf Mallorca in die Tat umzusetzen. Das Eigenheim ist bereits abbezahlt, aber die Ausschüttung der Ansparrente kommt erst in ein paar Jahren und um auch den neuen Lebensabschnitt möglichst wertvoll zu gestalten, bedarf es ein wenig mehr an Liquidität.

In der Praxis zeigt sich jedoch häufig, dass keine Kredite an über 70-Jährige vergeben werden oder schon über 55-jährige Antragssteller per se abgelehnt werden*.

Beim Gang zur Hausbank aber kommt es zu Ernüchterung. Denn da kann den älteren Semestern, obwohl schon über mehrere Dekaden treuer Kunde, aus Altersgründen ein Kredit verweigert werden. Es gibt zwar keine gesetzlichen Gründe, die es den Kreditinstituten verbieten würde, Darlehen an ältere Kunden zu vergeben, auch ein Maximalalter bei der Kreditvergabe existiert offiziell nicht. In der Praxis zeigt sich jedoch häufig, dass keine Kredite an über 70-Jährige vergeben werden oder schon über 55-jährige Antragssteller per se abgelehnt werden*.

Natürlich müssen die Banken sicherstellen, dass Kredite wieder zurückbezahlt werden. Im Regelfall ist dies meist zu Lebzeiten durch den Antragsteller erwünscht, da die Tilgung durch spätere Erben, eine Erbengemeinschaft oder per möglicher Zwangsversteigerung einer Immobilie für die Banken mit erheblichem Mehraufwand verbunden ist. So ist nicht nur die Bonität, sondern auch Alter und die statistische Lebenserwartung des Antragstellers entscheidendes Kriterium bei der Kreditvergabe.

Auf dem Finanzierungs- und Immobilienmarkt tummeln sich in jüngster Zeit verstärkt Angebote für einen anteiligen Verkauf der eigenen Immobilie – bei lebenslangem Wohnrecht. Verkauft man z. B. 20 % seines Hauses, erhält man diesen anteiligen Verkaufswert als Betrag ausgezahlt. Die Summe hängt dabei vom Schätzwert der Immobilie ab, der in der Regel über einen Gutachter des jeweiligen Anbieters festgesetzt wird. Die restlichen 80 % der Immobilie verbleiben im Eigenbesitz sowie das Recht lebenslang dort wohnen bleiben zu dürfen. Nach Auskunft der Verbraucherzentrale gibt es dabei jedoch einige Fallstricke, die man kennen sollte: Die Höhe des anfallenden Nutzungsentgeltes, eine Art „Miete“, die für das Wohnrecht in der eigenen Immobilie zu zahlen ist, wird meist nur eine bestimmte Zeit festgeschrieben und kann als Ausgleich zur Inflationsrate automatisch ansteigen. Auch können die Instandhaltungskosten trotz Teilbesitzes komplett allein getragen werden müssen. Bei einem späteren Verkauf fallen zudem Bearbeitungsgebühren an, über die sich die Anbieter gegen mögliche Werteverluste absichern.

Daher ist man gut beraten, alternative Modelle für einen Teilverkauf zu prüfen oder sich bei einer Absage bei der eigenen Bank, bei anderen Finanzdienstleistern umzuschauen. Sog. Best Ager-Darlehen oder Seniorenkredite sind dabei gezielt auf Antragsteller 60+ hin konzipiert. Die monatlichen Belastungen fallen dabei oftmals geringer aus, als die bei einem Teilverkauf anfallenden Nutzungsentgelte, wie die Verbraucherzentrale Hamburg ermittelte. Und können – auch in Absprache mit den Erben – so flexibel gestaltet werden, dass die Belastungen zu Lebzeiten so gering wie möglich bleiben.

*Lt. Fallbeispielen der Bundesverband der Verbraucherzentralen (vzbv).
Seit der Einführung der Wohnimmobilienkreditrichtlinie (WiKR) hatten es Ältere tendenziell schwerer, einen Kredit zu erhalten. Mit der 2018 erlassenen ImmoKWPLV entspannte sich die Situation. Sie stellt für die Bewertung die langfristige Bedienbarkeit eines Darlehens vor die statistische Lebenserwartung.

29. Sep 2026

|

Wirtschaft

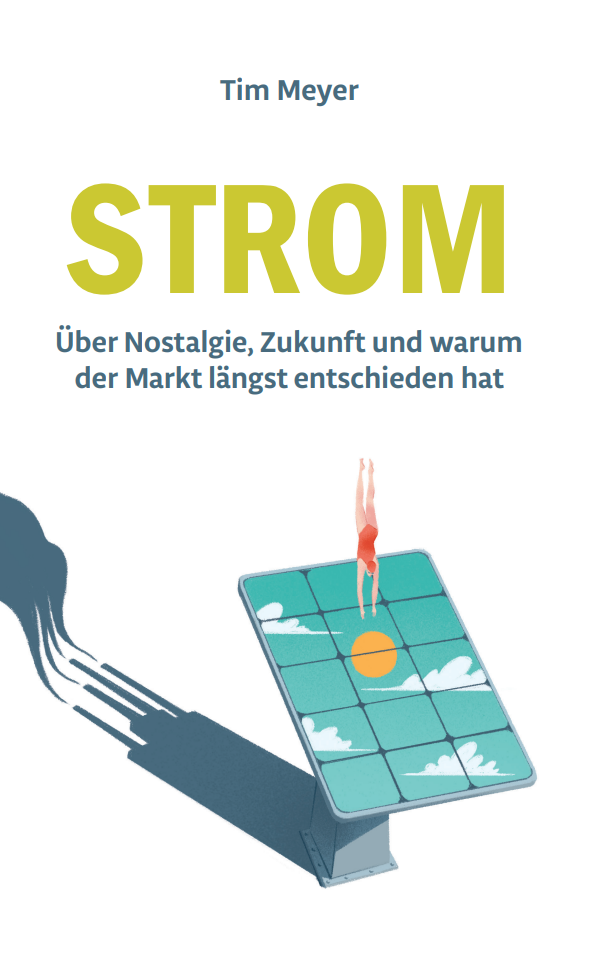
Energiekurs Deutschland – Ein Beitrag von Tim Meyer, Energieexperte, Speaker und Berater

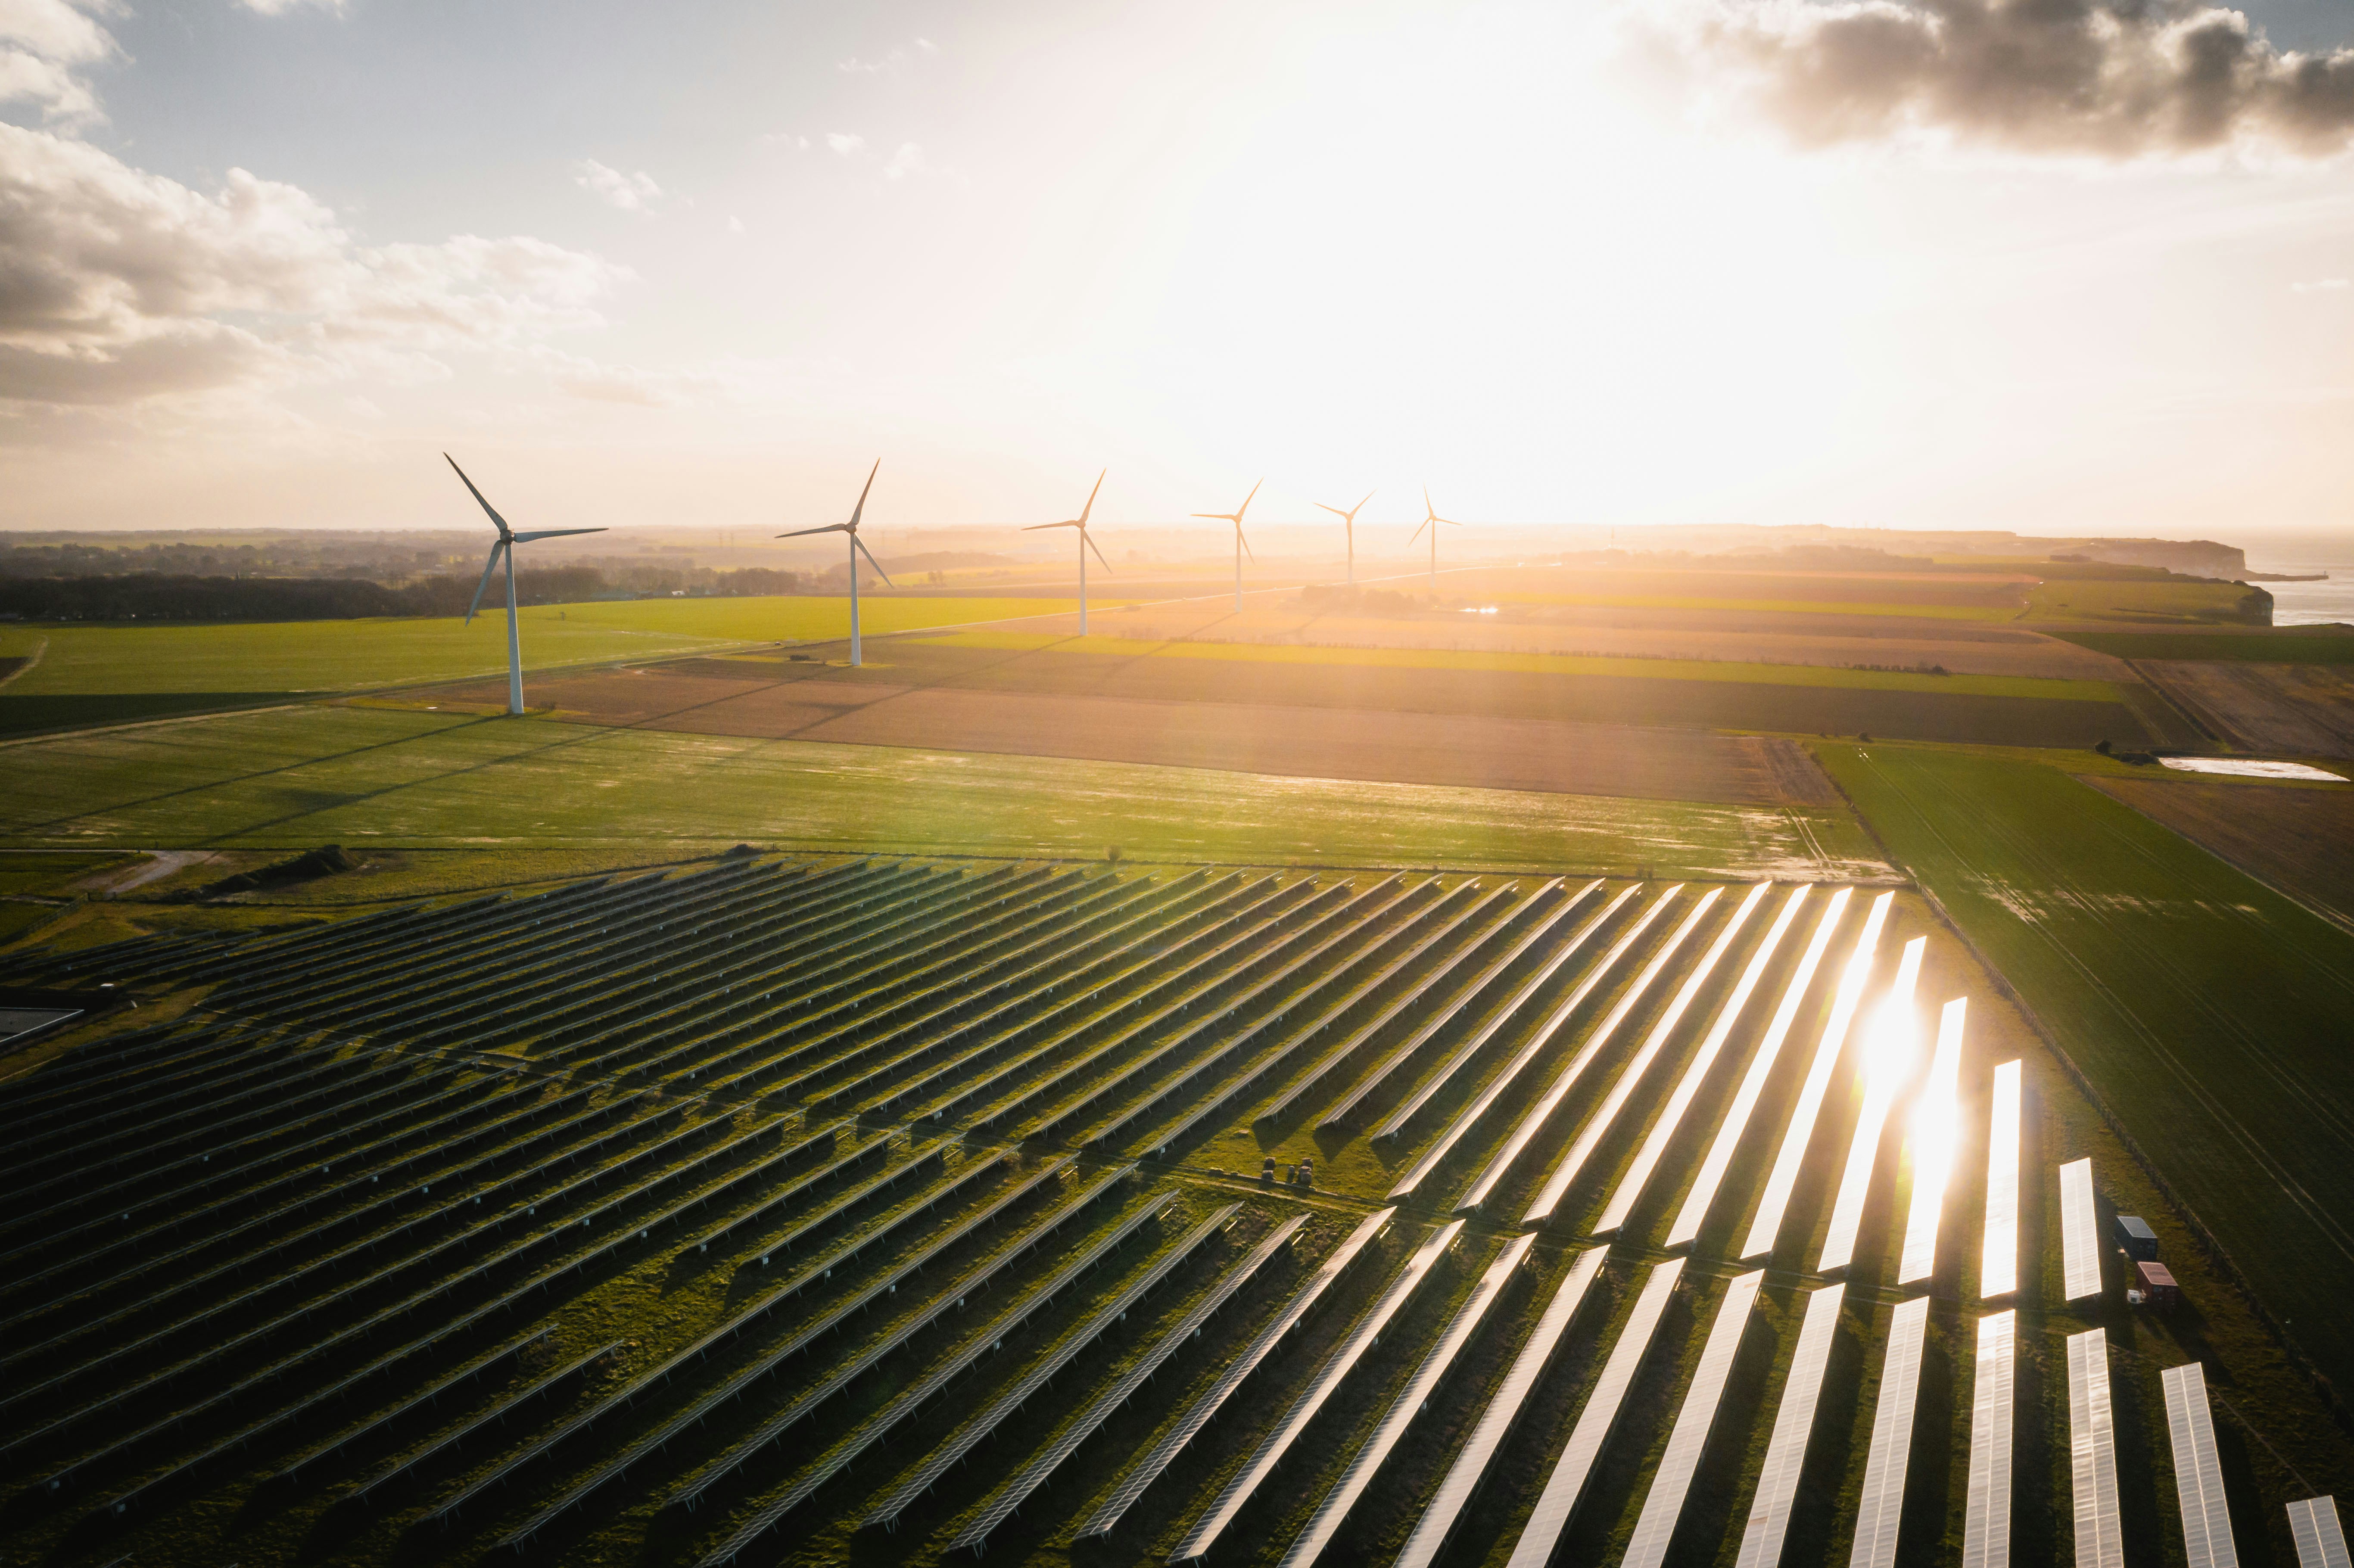
Wer heute erfolgreich durch die Energiewelt navigieren will, kommt mit alten Landkarten nicht weit. Zum einen hat sich die geopolitische Tektonik verschoben: Spätestens seit 2021 wissen wir, dass Versorgungssicherheit über Erdgas nur noch mit hohen Kosten und Preisrisiken zu haben ist – seit dem Konflikt an der Straße von Hormus gilt das auch für Kraftstoffe. Wichtiger noch: Die Welt steckt in einer elektrotechnologischen Revolution, die weit über die Energieversorgung hinausreicht. Mobilität, Wärme, industrielle Prozesse und die Fertigung von morgen werden weitgehend elektrisch. Die Märkte haben sich bereits massiv verschoben – nicht nur die deutsche Autoindustrie leidet unter Absatzverlusten einst erfolgreicher Produkte. Treiber ist der globale Boom bei erneuerbaren Energien: Mit ihnen ist Strom so günstig und verfügbar wie nie, und der Preisverfall bei Batteriespeichern gleicht Schwankungen von Wind, Sonne und Verbrauch immer besser aus. Ergebnis: Allein in diese Technologien und den Ausbau der Stromnetze fließen weltweit Investitionen von über 1,3 Billionen US-Dollar pro Jahr – etwa fünfmal so viel wie in neue Gas-, Kohle- und Atomkraftwerke. Ein neues Energiezeitalter hat längst begonnen. So anstrengend diese Gleichzeitigkeit wirkt: Für Menschen und Unternehmen in Deutschland liegen darin große Chancen. Zwei Dinge sind gewiss: Erstens gibt es kein Zurück – geopolitische Spannungen verschwinden nicht, und der technologische Fortschritt bei Clean Tech lässt sich nicht zurückdrehen. Zweitens sind diese Entwicklungen global: Technologien, die wir ohnehin für den Heimatmarkt entwickeln müssen, sind weltweit gefragt und können zur zentralen Säule des dringend nötigen wirtschaftlichen Aufschwungs werden. >Ein neues Energiezeitalter hat längst begonnen. Umgekehrt gilt: Wer an alten Plänen und alter Technologie festhält – und sei es neu verpackt als „hocheffiziente Verbrenner“ oder „Grüngas“ –, landet auf dem wirtschaftlichen Abstellgleis. Industrielle Revolutionen kann man nicht aufhalten. Man kann sich nur entscheiden, auf der Gewinner- oder Verliererseite stehen zu wollen. China macht das seit Jahren zur Industriepolitik: vom Abnehmer deutscher Maschinen zum aggressiven Wettbewerber, inklusive Sicherung von Rohstoffen und Lieferketten. Heute ist China globaler Marktführer bei Wind- und Solarenergie, Batterietechnik und E-Mobilität – weitere Angriffe auf deutsche Märkte sind angekündigt, auch bei Wärmepumpen. Es gilt also, aus der Not eine Tugend zu machen: Absicherung gegen fossile Preisrisiken, Investition in Zukunftsmärkte, europäische Resilienz und Klimaschutz sind dabei ein und dasselbe. Die Politik muss diese neue Realität in eine verständliche Energielandkarte übersetzen: Elektrifizierung unserer Volkswirtschaft als verankertes Ziel, politisch gemanagt und mit Investitionen hinterlegt – vor allem durch schnellere Modernisierung der Energieinfrastruktur, also Digitalisierung, effizientere Organisation und Ausbau der Stromnetze. Doch auch ohne den großen politischen Wurf gibt es Lösungen, die sich schon heute lohnen und in die unternehmerische Zukunft weisen. „Energiekurs Deutschland“ zeigt diese Richtungen auf. Je mehr Unternehmen sie jetzt nutzen, desto mehr profitiert die Allgemeinheit – denn Deutschland hat alle Voraussetzungen, sich neu zu erfinden. Wir müssen es nur wollen und anpacken.